
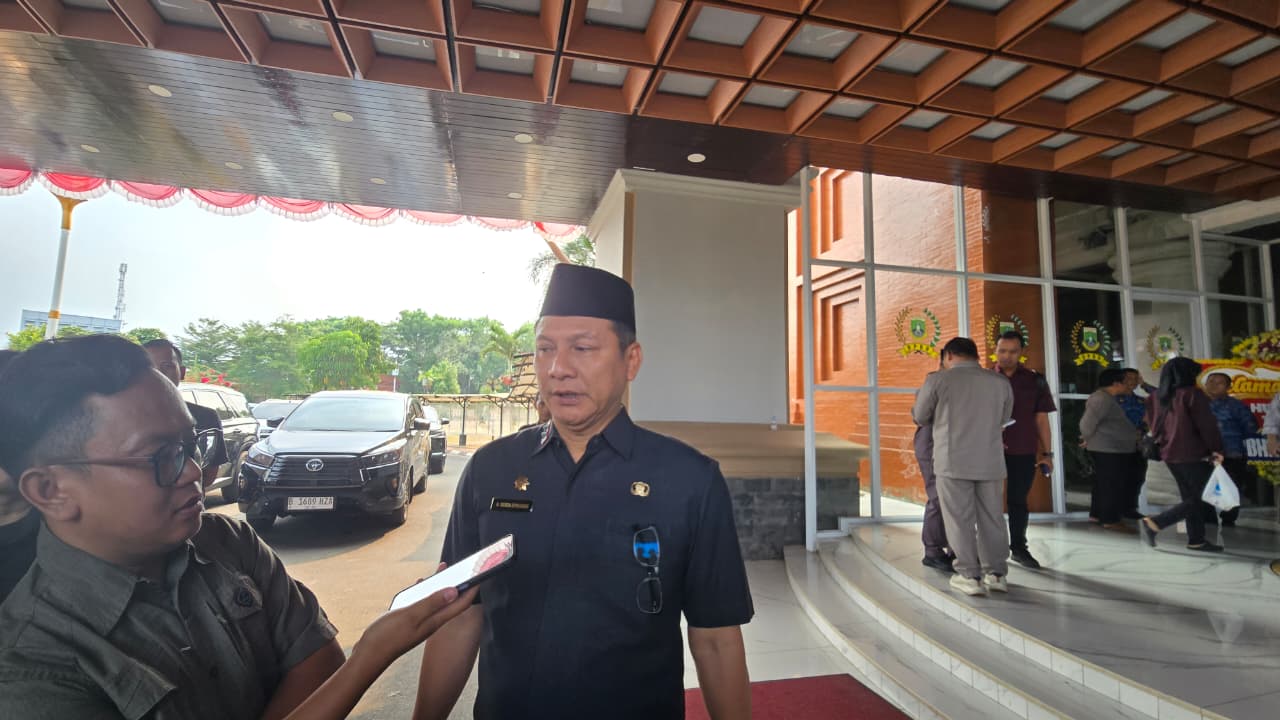
SERANG, RADARBANTEN.CO.ID – Pemerintah Provinsi (Pemprov) Banten mengarahkan strategi peningkatan pendapatan daerah pada sektor korporasi untuk menghindari penambahan beban pajak bagi masyarakat. Sejumlah sumber penerimaan yang menjadi perhatian meliputi pajak Mineral Bukan Logam dan Batuan (MBLB), pajak air permukaan, serta pajak alat berat.
Sekretaris Daerah (Sekda) Banten, Deden Apriandhi Hartawan, mengatakan penguatan pendapatan daerah perlu dilakukan dengan tetap mempertimbangkan kepentingan masyarakat. Karena itu, pemerintah berupaya mengoptimalkan penerimaan dari sektor korporasi.
RelatedPosts
“Kita sekarang sudah meningkatkan pajak dari MBLB. Jadi sekarang kita menyasar pajak yang tidak berkaitan langsung dengan masyarakat, tapi dengan korporasi, air permukaan, pajak MBLB, alat berat dan lain sebagainya,” kata Deden, Kamis, 8 Oktober 2026.
Menurut Deden, strategi tersebut menjadi salah satu upaya memperkuat kapasitas fiskal daerah tanpa menambah beban masyarakat melalui kebijakan perpajakan.
Ia menegaskan, kebutuhan anggaran untuk pembangunan dan pelayanan publik perlu diimbangi dengan upaya optimalisasi penerimaan daerah.
“Jangan sampai kita pengen nutupin anggaran yang katanya defisit dengan membebani masyarakat. Jangan sampai masyarakat menjadi korban,” tegasnya.
Pajak MBLB dan Pengawasan Pertambangan
Pajak MBLB menjadi salah satu sektor yang telah mengalami penyesuaian. Berdasarkan keterangan Deden sebelumnya, penyesuaian tarif tersebut mulai diberlakukan pada September 2026 dengan kenaikan rata-rata sekitar 200 hingga 250 persen.
Untuk mengawasi pelaksanaannya, Pemprov Banten memperkuat pengawasan terhadap aktivitas pertambangan melalui perangkat penegakan hukum dan Satuan Tugas (Satgas) Tambang bersama aparat penegak hukum.
Pengawasan tersebut diperlukan agar aktivitas produksi pertambangan dapat terpantau dan penerimaan pajak sesuai dengan potensi yang seharusnya diperoleh daerah.
Selain mengoptimalkan pajak korporasi, pemerintah daerah juga perlu memperbaiki sistem pendataan dan pemungutan pajak. Dengan demikian, peningkatan pendapatan tidak hanya bertumpu pada penyesuaian tarif, tetapi juga pada pengawasan dan optimalisasi potensi penerimaan.
Editor: Aas Arbi